
Aktualności · 24 października 2026 · flatty
Browar Tenczynek wciąż bez kupca. Syndyk dzieli majątek Palikota na części
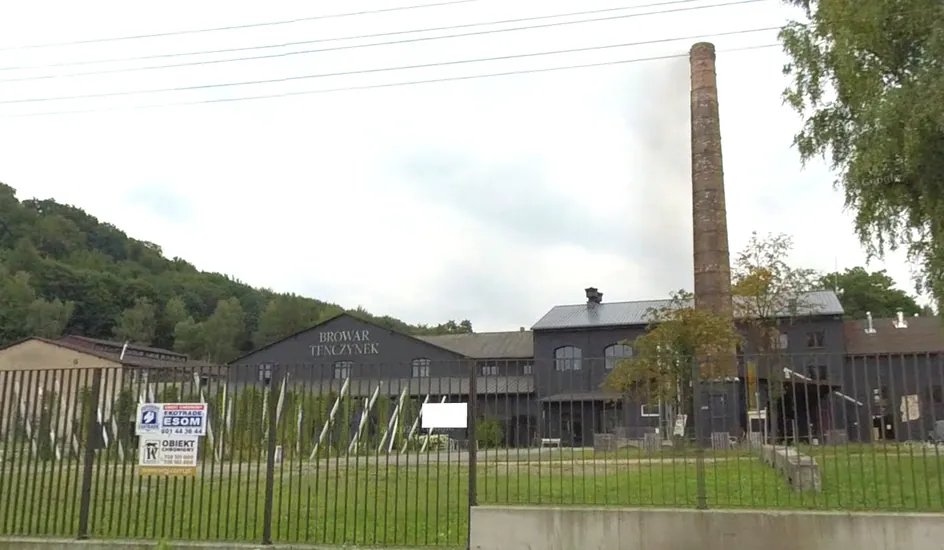
Browar Tenczynek, należący do masy upadłościowej Manufaktury Piwa, Wódki i Wina, znów nie znalazł wiążącego nabywcy.
Zdjęcie: Google Maps
Browar Tenczynek wciąż nie znalazł nabywcy, a próba sprzedaży zakładu jako zorganizowanej części przedsiębiorstwa zakończyła się fiaskiem. Syndyk zamierza zmienić strategię i wystawić maszyny, urządzenia oraz nieruchomości osobno. W tle rośnie ryzyko umorzenia postępowania, bo ponad 1,4 tys. wierzycieli czeka na spłatę roszczeń przekraczających 240 mln zł.
Browar Tenczynek, należący do masy upadłościowej Manufaktury Piwa, Wódki i Wina, znów nie znalazł wiążącego nabywcy. Próba zbycia zakładu jako zorganizowanej części przedsiębiorstwa zakończyła się fiaskiem, choć w marcu 2026 r. ogłoszono konkurs ofert, a termin składania propozycji upłynął 3 kwietnia. Według informacji przekazanych mediom przez syndyka, żadna z osób, które weszły w rozmowy, nie zdecydowała się na złożenie pisemnej oferty. Część rozmówców wycofała się, a po drugiej stronie procesu pozostał jedynie pojedynczy rozmówca, który nie przeszedł dalej poza etap wstępnych ustaleń.
Niepewność narastała od braku płynności
Problemy spółki nie pojawiły się nagle. Jeszcze w 2023 r. Manufaktura Piwa, Wódki i Wina borykała się z utratą płynności finansowej. Sytuacja pogarszała się przez kolejne miesiące, a w grudniu 2024 r. ogłoszono upadłość. Od tego momentu nad majątkiem zaczęła czuwać osoba, której zadaniem jest zabezpieczenie masy upadłościowej i doprowadzenie do sprzedaży aktywów. W tej roli działa Leszek Kolczyński, którego przedmiotem działania jest nie tylko poszukiwanie nabywców, ale także rozliczanie zobowiązań wobec kontrahentów, inwestorów i instytucji, które zgłosiły swoje roszczenia. Jak wskazał syndyk, do postępowania przyłączyło się ponad 1,4 tys. podmiotów, a suma ich żądań przekracza ponad 240 mln zł. To ogromna kwota, która sprawia, że każdy kolejny dzień bez wpływów zwiększa napięcie wokół procesu.
Negocjacje z browarem utknęły w martwym punkcie
Sam Browar Tenczynek to obiekt o silnym ładunku historycznym i rynkowym. Zakład ma tradycje sięgające co najmniej początku XVI wieku, a nowa era produkcji ruszyła w 2015 r. W 2018 r. nieruchomość i linia produkcyjna trafiły do spółki, którą przez długi czas prowadził Janusz Palikot. Dzięki temu obiekt kojarzony jest nie tylko z piwem, lecz także z wizerunkowym biznesem byłego polityka. W upadłościowej rzeczywistości jednak liczy się przede wszystkim gotowość inwestora do zapłaty realnej ceny. A tej w oczekiwanej formie nie ma. Sytuację komplikuje dodatkowo to, że nie udało się znaleźć dzierżawcy linii produkcyjnej, a magazyny nie nadają się obecnie na wynajem, co ogranicza możliwości pozyskiwania bieżących wpływów z funkcjonowania zakładu. Jak przyznał zarządca masy upadłościowej, dotychczasowe próby nie tylko nie doprowadziły do sprzedaży, lecz także wydłużyły okres oczekiwania na stabilizację finansową.
Zamiast jednego dużego kupca – kilka mniejszych transakcji
W takim układzie zmiana podejścia wydaje się logiczna. Zamiast sprzedawać większą część przedsiębiorstwa w całości, planowana jest sprzedaż poszczególnych składników: maszyn, urządzeń, wyposażenia i samej nieruchomości. Taka konstrukcja może otworzyć drzwi dla innej grupy nabywców, bo nie każdy inwestor chce przejmować cały zakład wraz z jego problemami. Jedna grupa może być zainteresowana tylko technologią, inna halą magazynową, a jeszcze inna obiektem o walorach historycznych. Problem polega na tym, że podział oferty nie jest automatycznie prostszy. Wymaga zgody sędziego-komisarza, a także dodatkowych działań organizacyjnych i prawnych. W praktyce oznacza to, że syndyk musi poruszać się równolegle na kilku torach: prowadzić rozmowy z potencjalnymi kupcami, dopinać formalności i równocześnie walczyć z upływem czasu. Zgoda formalna jest kluczowa, ale przygotowanie listy zainteresowanych może ruszyć wcześniej, co mogłoby zmniejszyć ryzyko kolejnych opóźnień.
Wierzyciele liczą roszczenia, ale nie mają gwarancji wypłat
Skala zobowiązań sprawia, że brak sprzedaży uderza nie tylko w wizerunek spółki, lecz także w oczekiwania konkretnych ludzi i firm. W grupie wierzycieli są m.in. obligatariusze i kontrahenci, którzy liczyli na odzyskanie pieniędzy. Jednak sama lista roszczeń nie jest jeszcze zamknięta. Część dokumentów czeka na rozstrzygnięcie zażaleń, część jest na końcowym etapie weryfikacji, a dodatkowo syndyk nie ma pełnego dostępu do dokumentacji księgowej. To oznacza, że nawet gdyby sprzedaż się udała, trzeba jeszcze ustalić, kto ma pierwszeństwo, jakie wierzytelności są zabezpieczone hipoteką lub zastawem i w jakiej kolejności nastąpi podział środków. W upadłości nie wystarczy tylko uzyskać cenę. Najpierw z uzyskanych wpływów pokrywają się koszty postępowania, a dopiero potem rozlicza się pozostałe roszczenia. Dlatego porównanie kwoty 240 mln zł z ceną pojedynczego obiektu jest jedynie punktem wyjścia do dyskusji, nie gotowym wyliczeniem strat poszczególnych inwestorów.
Palikot apeluje do inwestorów, ale sam ma ograniczoną rolę
Dość niespodziewanie w rozmowach o przyszłości zakładu aktywnie pojawiał się Janusz Palikot. Jeszcze w sierpniu 2026 r. w mediach społecznościowych przekonywał, że cena 23 mln zł za Browar Tenczynek to atrakcyjna okazja, skoro wcześniej w browar zainwestowano około 70 mln zł. Twierdził, że potencjalni kupcy nie mają pomysłu na dalsze wykorzystanie zakładu, podczas gdy on sam ma gotowy plan. Jednocześnie zaznaczał, że ze względu na swoją sytuację może pełnić jedynie funkcję doradcy. To dość złożona pozycja: z jednej strony znajomość lokalizacji, historii i potencjału produkcji, z drugiej brak formalnej kontroli nad majątkiem i ograniczona zdolność do podjęcia realnych decyzji. W praktyce jego apel nie zamienił się w wiążącą ofertę, co pokazuje, że emocjonalne przywiązanie do projektu nie zastępuje kalkulacji biznesowych.
Cienie śledztwa i poręczenia
W tle unosi się jeszcze jedno, istotne dla oceny ryzyka. W październiku 2024 r. CBA zatrzymało Palikota na polecenie wrocławskiej prokuratury. Śledczy zarzucili mu m.in. doprowadzenie tysięcy inwestorów do niekorzystnego rozporządzenia mieniem w kwocie około 70 mln zł. Janusz Palikot nie przyznaje się do zarzutów, a po wpłaceniu poręczenia majątkowego opuścił areszt. Taki kontekst nie jest bez znaczenia dla postrzegania całego przedsięwzięcia. Nie zmienia jednak faktu, że przedmiotem postępowania upadłościowego jest spółka, a nie cały prywatny majątek byłego właściciela. To ważne rozróżnienie, bo wierzyciele muszą liczyć głównie na środki z masy upadłościowej, nie na osobiste składniki należące do dawnych władz spółki. Dla części interesariuszy to dobra wiadomość, bo daje większą przewidywalność co do zakresu zbywalnych aktywów, dla innych zaś – jeszcze bardziej podnosi stawkę, bo brak sprzedaży spółki realnie zagraża ich odzyskiwalności.
Czas jako czynnik ryzyka
Największym problemem nie jest jednak tylko brak jednej wielkiej transakcji, lecz kumulacja opóźnień. Każdy kolejny miesiąc bez wpływów podbija koszty prowadzenia postępowania i osłabia pozycję strony, która odpowiada za sprzedaż majątku. W obecnej sytuacji syndyk wskazuje na ryzyko umorzenia postępowania, gdyby masa upadłościowa nie wystarczyła na koszty procesu. To nie jest teoretyczna groźba. Jeśli nie pojawią się środki ze sprzedaży, sąd może zakończyć sprawę, a wierzyciele zostaną z roszczeniami, które będą realizowane w dużo gorszych warunkach. Dlatego tak ważne jest, by najcenniejsze aktywa znalazły nabywców możliwie szybko. Jednocześnie podział na mniejsze pakiety może skomplikować harmonogram, bo każde z osobna wymaga innego wycenienia, innej grupy kupców i odrębnych formalności. W efekcie przyszłość zakładu zależeć będzie od tego, czy uda się połączyć szybkość decyzji z prawem, które preferuje sprzedaż przedsiębiorstwa jako całości, ale dopuszcza odstępstwa, gdy inne rozwiązanie jest ekonomicznie uzasadnione.
- Kluczowy problem nie polega wyłącznie na wycenie zakładu, lecz na braku wiążących ofert, które zamieniłyby rozmowy w realne wpływy dla masy upadłościowej.
- Zmiana strategii na sprzedaż poszczególnych składników może otworzyć nowe okno negocjacyjne, ale jednocześnie wydłuży ścieżkę formalną i wymaga zgody sądu.
- Dla wierzycieli najbardziej prawdopodobnym scenariuszem jest to, że wysokość przyszłych wypłat pozostanie nieznana do czasu zakończenia weryfikacji roszczeń i pierwszej udanej transakcji.