
Aktualności · 27 października 2026 · flatty
Cztery nowe Warszawy w 30 lat: Polska ma już 16,2 mln mieszkań
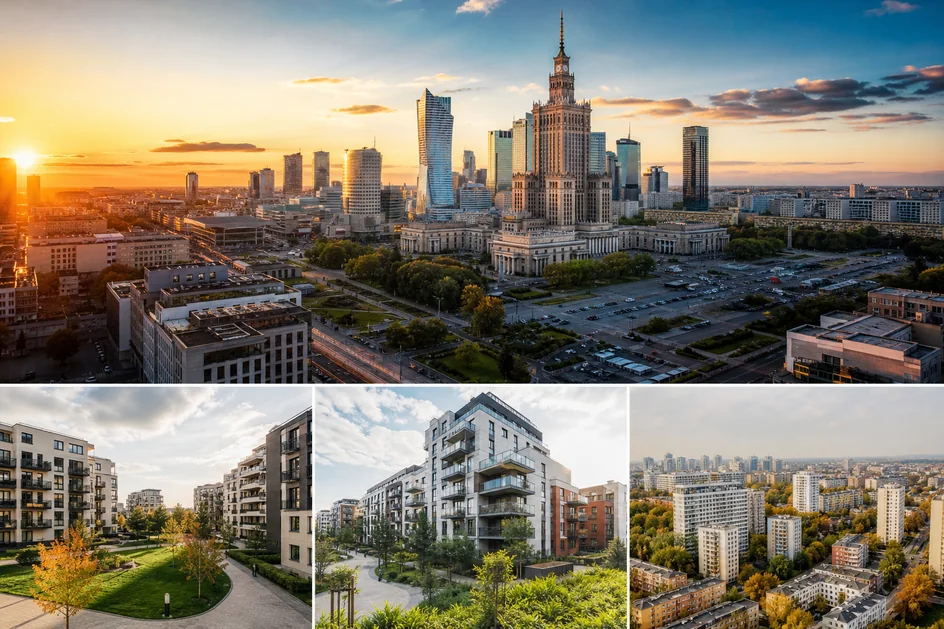
Cztery nowe Warszawy w 30 lat: Polska ma już 16,2 mln mieszkań
Polska zamknęła 2025 rok z 16,2 mln mieszkań, o 4,7 mln więcej niż trzy dekady wcześniej. To efekt przede wszystkim rekordowego przyrostu z lat 2015–2025, choć najszybciej mieszkania przybywały w Rzeszowie.
Na koniec 2025 roku w Polsce było 16,2 mln mieszkań. To o 4,7 mln więcej niż w 1995 roku, gdy zasób liczył 11,5 mln lokali. W ujęciu procentowym oznacza to wzrost o 41 proc. w trzydzieści lat, co w przybliżeniu odpowiadałoby czterem dodatkowym Warszawom wybudowanym od zera. Takie porównanie jest symboliczne, bo nowe lokale powstawały w całym kraju, od wielkich aglomeracji po mniejsze ośrodki powiatowe. Ważniejsze od samej skali jest tempo, z jakim Polska zwiększała pulę mieszkań, bo ono wyraźnie przyspieszyło w ostatnich latach.
Największy skok dekady: dwa miliony nowych lokali
Zasób mieszkaniowy nie rósł jednak równomiernie w czasie. W latach 1995–2005 do polskich gospodarstw dopisano blisko 1,3 mln mieszkań. W kolejnej dekadzie przyrost był porównywalny, natomiast w okresie 2015–2025 licznik urósł o około 2 mln lokali. To największy przyrost spośród trzech ostatnich dekad. Część tego wyniku bierze się z korekty statystycznej po Narodowym Spisie Powszechnym 2021, po którym GUS zaktualizował dane o zasobach mieszkaniowych i podniósł wykazywany przyrost w 2020 roku do około 378 tys. mieszkań. Nawet po uwzględnieniu tej korekty ostatnia dekada pozostaje najbardziej dynamicznym okresem w analizowanym trzydziestoleciu.
- 1995–2005: wzrost o blisko 1,3 mln mieszkań,
- 2005–2015: podobna skala przyrostu,
- 2015–2025: około 2 mln lokali, czyli wyraźne przyspieszenie,
- korekta spisu 2021 dodała w 2020 roku ok. 378 tys. mieszkań do statystycznego obrazu.
Ta zmiana ma konsekwencje dla całego rynku. Im większy zasób, tym łatwiej porównywać miasta, wyceniać lokale, planować inwestycje i oceniać, które regiony przyciągają migrantów. Jednocześnie dane ogólnopolskie maskują bardzo różne ścieżki rozwoju poszczególnych ośrodków.
Rzeszów wyprzedził Warszawę w dynamice przyrostu mieszkań
Porównanie 66 miast na prawach powiatu za lata 2015–2025 pokazuje, że największą dynamikę odnotował Rzeszów, w którym liczba mieszkań zwiększyła się o 41 proc.. To wynik lepszy niż we Wrocławiu, gdzie przyrost wyniósł 32 proc., w Krakowie 31 proc. oraz w Gdańsku 30 proc. Warszawa odnotowała wzrost o niecałe 22 proc. i zajęła siódme miejsce. Przed stolicą znaleźli się też Poznań i Żory, z wynikiem 24 proc. W Żorach oznaczało to przyrost o 4,8 tys. lokali. W pierwszej dziesiątce były również Zielona Góra, Opole i Lublin.
Część sukcesu Rzeszowa bierze się z poszerzenia granic administracyjnych miasta. Niemniej po uwzględnieniu tego czynnika podkarpacka stolica nadal zajmuje czołową pozycję. Ważne jest też to, że Rzeszów nie jest odosobniony. W ściganiu stolicy są inne miasta akademickie i ośrodki regionalne, które budują własną ofertę mieszkaniową wokół uczelni, szpitali, administracji i nowych firm.
Stare metropolie wciąż rosną, ale mapa się przemebulowuje
Warszawa nadal ma największy zasób mieszkaniowy: 1,1 mln mieszkań wobec 615 tys. w 1995 roku, co daje wzrost o 81 proc. Jeśli jednak liczyć tempo zmian w trzydziestoleciu, stolicę wyprzedziły Kraków z przyrostem 95 proc., Wrocław 89 proc. i Gdańsk 83 proc. Poznań zwiększył zasób o 64 proc., Katowice o 25 proc., a Łódź o 21 proc. Siedem największych miast skupia dziś około 20 proc. wszystkich mieszkań w Polsce oraz 30 proc. miejskiego zasobu. Proporcje w tej grupacji się zmieniły: udział Warszawy w siedmiu metropoliach wzrósł z 33 proc. do 36 proc., wzrosły też udiały Krakowa i Wrocławia. Łódź, która w 1995 roku była drugim największym rynkiem mieszkaniowym, odpowiada dziś za 12 proc. zasobu tej grupy, a nie 17 proc. jak trzy dekady wcześniej. W latach 2015–2025 Łódź nadrabia stratę, zwiększając liczbę mieszkań o 11,5 proc.
Cena wygrywa z dojazdem i standardem? Lokalny obraz decyzji
Najnowsze obserwacje z rynku mieszkaniowego wskazują, że w wielu miastach liczy się nie tylko lokalizacja i klasa wykończenia. W Krakowie i w szerszej Małopolsce coraz wyraźniej wygrywa cena: połowa badanych mieszkańców regionu wybrałaby gorsze wykończenie, gdyby oznaczało to niższy koszt zakupu. To sygnał, że popyt mieszkaniowy jest bardziej elastyczny, niż sugerują statystyki ogólnopolskie. Dla deweloperów i inwestorów oznacza to, że w mniejszych miastach i na peryferiach aglomeracji można sprzedać lokal przy umiarkowanym standardzie, o ile cena będzie wiarygodna. W większych miastach w lepszym segmencie nadal wygrywa standard, dostęp do uczelni, pracy i usług.
Lubelski przykład: 132 mieszkania i nowa jakość w centrum
Konkretnym przykładem nowych inwestycji są 132 lokale o łącznej powierzchni ponad 6800 m² przy ul. Północnej 7 w Lublinie. Za generalne wykonawstwo odpowiadała firma Muniak. To dziewięciokondygnacyjny budynek oddany do użytku w maju 2026 roku, a prace rozpoczęły się w drugim kwartale 2024 roku. Realizacja objęła precyzyjną logistykę w zwartej, miejskiej przestrzeni oraz koordynację wielu branż na ograniczonym placu budowy. Obiekt wyróżnia elewacja z naturalnych płyt granitowych, dwa poziomy podziemne z miejscami postojowymi, instalacje przygotowane pod klimatyzację w każdym lokalu, starannie dobrana stolarka okienna poprawiająca ochronę akustyczną oraz wybrane piętra wykończone gresiem importowanym z Włoch. Tego typu realizacje pokazują, że przyrost zasobu mieszkaniowego nie jest już zjawiskiem wyłącznie wielkomiejskim. Mniejsze rynki również inwestują w nową, bardziej komfortową przestrzeń do życia.
Czynniki, które podbiły ostatnią dekadę
Ekspertów łączy kilka przesłanek ostatnich dekad. Długi okres niskich stóp procentowych obniżył koszt finansowania kredytów hipotecznych. Programy wspierające zakup pierwszego mieszkania zwiększyły zdolność nabywców z młodych roczników. Rosnące wynagrodzenia dodały popytu, a sektor deweloperski dorósł do roli, w której potrafi jednocześnie realizować duże projekty w wielu miastach. Do tego dochodzą strukturalne przesunięcia: miasta akademickie, centra nowoczesnych usług i nowe technologie przyciągają młodych ludzi z całego regionu. Właśnie ta grupa nabywców często napędza budowę nowych mieszkań, a silne ośrodki regionalne stają się alternatywą dla drogiej stolicy – wskazują obserwacje rynku mieszkaniowego.
Kierunek wzrostu: ośrodki akademickie i regionalne
Jeśli obecne trendy utrzymają się, najszybciej rosnące ośrodki akademickie i regionalne będą zwiększać swój udział w krajowym zasobie mieszkaniowym. Dla samorządów, inwestorów i osób szukających mieszkania oznacza to jedno: dane uśrednione dla całego kraju nie wystarczą. O decyzjach decydują lokalne uwarunkowania: dostęp do pracy, uczelni, transportu, cen najmu i jakości życia. Sukces inwestycji czy skuteczność polityki mieszkaniowej zależą dziś nie tylko od tendencji ogólnopolskich, lecz od bardzo specyficznych warunków na konkretnym rynku – podsumowują specjaliści.