
Aktualności · 9 października 2026 · flatty
Stare biurowce na rynku: modernizacja, konwersje i wyburzenia. Którą drogę wybierają właściciele?
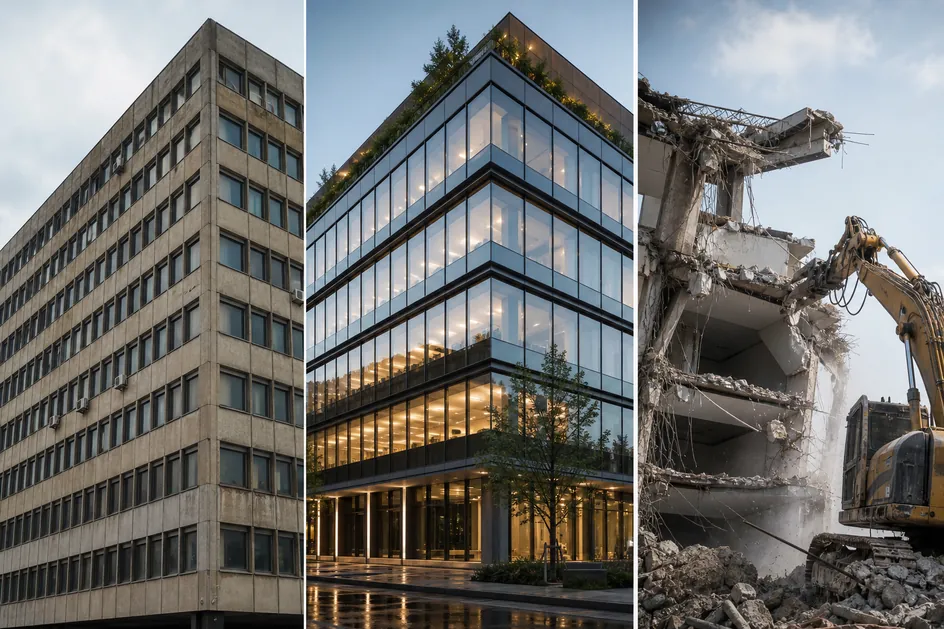
Właściciele starych biurowców stają przed wyborem – zainwestować w modernizację, przekształcić w mieszkania i akademiki, czy wyburzyć i budować od nowa
Wielka transformacja rynku biurowego w Polsce: właściciele starych biurowców stają przed wyborem – zainwestować w modernizację, przekształcić w mieszkania i akademiki, czy wyburzyć i budować od nowa? Przykłady z Warszawy pokazują, że każda strategia może przynieść zupełnie inne efekty.
Polski rynek biurowy przechodzi obecnie największą transformację od lat. Starsze obiekty biurowe, które nie spełniają już oczekiwań najemców ani nowych standardów środowiskowych, stają się coraz większym wyzwaniem dla właścicieli. W największych miastach – takich jak Warszawa, Wrocław czy Poznań – dojrzałe biurowce stanowią od 40 do nawet 77% całkowitych zasobów powierzchni biurowej. Decyzje dotyczące ich przyszłości to dziś kluczowy temat na rynku nieruchomości komercyjnych.
Dlaczego stare biurowce tracą na wartości?
Jeszcze dekadę temu rynek biurowy rozwijał się głównie dzięki nowym inwestycjom. Dziś jednak nowoczesne budynki przyciągają najemców, podczas gdy starsze obiekty – zwłaszcza poza głównymi lokalizacjami biznesowymi – mierzą się z rosnącym poziomem pustostanów. W stolicy niemal dwie trzecie zasobów to już budynki mające ponad 10 lat, a w Szczecinie i Poznaniu przewaga obiektów starszych jest jeszcze większa. Jak podkreśla Dominika Jędrak, dyrektor działu Market Insights w Colliers, to właśnie wiek i standard techniczny budynków coraz mocniej wpływają na poziom wynajętej powierzchni. We Wrocławiu wskaźnik pustostanów w najstarszych biurowcach sięga już 34%.
Trzy scenariusze: modernizacja, konwersja, wyburzenie
- Modernizacja – najprostsza i często najtańsza opcja. Pozwala zachować funkcję biurową, poprawić efektywność energetyczną i podnieść standard techniczny. Jak wynika z analiz Colliers oraz BNM, dobrze przeprowadzony remont może przełożyć się na wzrost stawek czynszu nawet o 10–25% i ograniczenie pustostanów. Przykład? Warsaw Corporate Center po modernizacji szybko przyciągnął nowych najemców, a poziom obłożenia wzrósł o ok. 30%. Z kolei w Skylight i Lumen już samo odświeżenie lobby i recepcji sprawiło, że budynki znów zapełniły się najemcami.
- Konwersja – coraz popularniejsze rozwiązanie, polegające na zmianie funkcji budynku, np. z biurowca na mieszkania, akademiki czy hotele. To odpowiedź na wyraźną lukę podażową w sektorze mieszkaniowym i akademików – w Polsce studiuje ok. 1,3 mln osób, a prywatny rynek zakwaterowania oferuje zaledwie kilkanaście tysięcy miejsc. Przykładem udanej konwersji jest SHED Sky Living – w miejscu dawnego biurowca powstał akademik z 582 pokojami, a realizacja trwała zaledwie 11 miesięcy. Jak podkreśla Paweł Szafarczyk z Colliers Define, obecnie ok. połowa analizowanych przypadków starszych biurowców kończy się właśnie konwersją.
- Wyburzenie i nowa inwestycja – gdy modernizacja lub konwersja są nieopłacalne, właściciele decydują się na całkowite wyburzenie budynku. Taki los czeka m.in. warszawski Ilmet (zastąpi go nowy Warsaw One) czy Intraco. W najlepszych lokalizacjach coraz częściej wartość gruntu przewyższa wartość istniejącego obiektu, co skłania do radykalnych decyzji inwestycyjnych.
Modernizacja – najczęściej wybierana droga
Warszawskie przykłady pokazują, że odpowiednio zaplanowana rewitalizacja może znacząco poprawić pozycję biurowca na rynku. Kluczowe jest dostosowanie zakresu inwestycji do potencjału budynku. Nie zawsze potrzebna jest gruntowna przebudowa – czasem już zmiana aranżacji lobby i przestrzeni wspólnych wpływa na postrzeganie obiektu przez najemców. W przypadku HOP zmodernizowano zarówno wnętrza, jak i elewację oraz otoczenie, podkreślając oryginalne elementy architektury. W V Tower (dawniej Warta Tower) zakres prac był największy – przebudowano wszystkie kluczowe systemy techniczne, garaż i przestrzenie wspólne oraz wprowadzono nową identyfikację wizualną. Dzięki temu budynek może dziś konkurować standardem z najnowszymi inwestycjami.
Agnieszka Chrzanowska z BNM podkreśla, że modernizacja nie tylko podnosi komfort użytkowników, ale też generuje nowy popyt, ogranicza pustostany i zwiększa wartość rynkową aktywa.
Konwersje i wyburzenia – odpowiedź na potrzeby rynku i wyzwania środowiskowe
Nie każdy budynek nadaje się do modernizacji. Wiele obiektów, zwłaszcza tych w mniej atrakcyjnych lokalizacjach lub o złym stanie technicznym, przechodzi konwersję lub zostaje wyburzonych. Presja na takie działania wynika nie tylko z rachunku ekonomicznego, ale także z wymogów środowiskowych. Modernizacja lub zachowanie konstrukcji pozwala zredukować emisję CO2 nawet o 40–80% w porównaniu do budowy od zera. Unijna dyrektywa EPBD wymusi do końca dekady poprawę efektywności energetycznej w najgorzej ocenianych budynkach niemieszkalnych, co oznacza konieczność renowacji nawet co czwartego takiego obiektu w UE.
Rosnąca wartość gruntów w centrach miast powoduje, że w niektórych przypadkach wyburzenie i budowa od nowa jest bardziej opłacalna. Dobrym przykładem jest budynek PKO w centrum Warszawy, gdzie potencjalni inwestorzy rozważają całkowitą zmianę zagospodarowania terenu. Podobne zjawisko obserwowane jest w sektorze handlowym – wiele galerii handlowych z lat 90. i początku XXI wieku przechodzi przebudowy lub nawet znika z mapy miast.
Nowa era rynku biurowego – czy to dopiero początek?
Zmiany na rynku biurowym przyspieszają. W ciągu ostatnich pięciu lat z Warszawy zniknęło ponad 500 tys. m kw. powierzchni biurowej, a na rynkach regionalnych wycofano kolejne 220 tys. m kw. Po raz pierwszy w historii liczba wycofywanej powierzchni przewyższa nową podaż. To sygnał, że Polska wchodzi w okres największej od dekad przebudowy rynku nieruchomości komercyjnych. Dla jednych budynków oznacza to nowe życie po modernizacji, dla innych – całkowitą zmianę funkcji lub zniknięcie z krajobrazu miasta.
Właściciele, deweloperzy i inwestorzy muszą dziś podejmować strategiczne decyzje warte miliardy złotych. Każda ze ścieżek – modernizacja, konwersja, wyburzenie – niesie za sobą inne ryzyka i potencjalne korzyści. Jedno jest pewne: stare biurowce nie są już problemem, lecz szansą na dostosowanie rynku do nowych realiów i potrzeb.